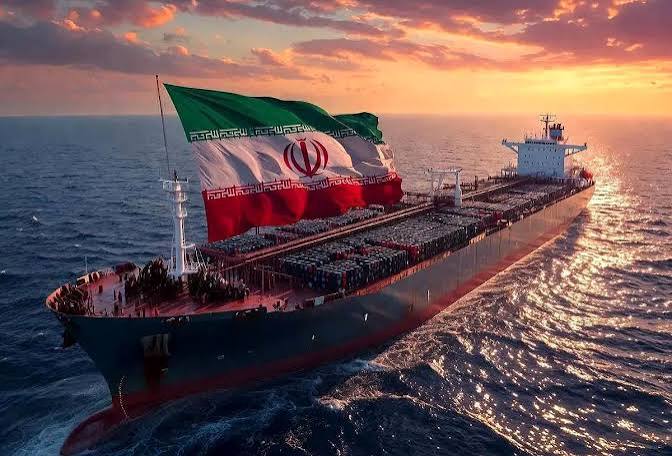
جمهوریت – تحریریه سیاسی: تنگه هرمز دوباره شاهد افزایش تردد نفتکشهاست؛ بخشی از نفت عربستان و عراق از این آبراه عبور میکند و حجم نفت عبوری از تنگه به حدود ۱۰.۵ تا ۱۱ میلیون بشکه در روز رسیده است. اما در همین شرایط، سهم نفت ایران از این جریان محدود مانده است؛ واقعیتی که یک پرسش مهم را پیش روی سیاستگذاران قرار میدهد: اگر هرمز برای صادرات نفت کشورهای منطقه دوباره قابل استفاده شده، چرا نفت ایران سهم چندانی از این مسیر ندارد؟
این پرسش در نگاه اول یک موضوع حملونقلی به نظر میرسد، اما در واقع به یکی از مهمترین مسائل اقتصاد نفت ایران مربوط است؛ یعنی فاصله میان موقعیت ژئوپلیتیکی کشور و توانایی تبدیل این موقعیت به درآمد پایدار نفتی.
هرمز؛ مزیت یا نقطه آسیبپذیری؟
اهمیت تنگه هرمز برای ایران فقط به این دلیل نیست که بخش بزرگی از نفت کشورهای منطقه از آن عبور میکند. هرمز یکی از مهمترین گلوگاههای انرژی جهان است و هرگونه اختلال در آن میتواند قیمت نفت، هزینه حملونقل و نرخ بیمه نفتکشها را افزایش دهد.
در ماههای اخیر نیز هر بار که احتمال اختلال در عبور نفتکشها افزایش یافته، بازار جهانی نفت واکنش نشان داده است. قیمت نفت در مقاطعی به محدوده ۱۰۰ دلار رسیده و بازار بخشی از نگرانی خود را در قالب افزایش قیمت نشان داده است.
اما افزایش قیمت نفت با افزایش درآمد نفتی ایران یکی نیست.
این دو موضوع زمانی به هم متصل میشوند که ایران بتواند نفت خود را با حجم مناسب، هزینه قابل قبول و تخفیف محدود به بازار برساند.
همینجا تفاوت وضعیت ایران با برخی کشورهای دیگر منطقه روشن میشود.
نفت عربستان چرا میتواند مسیرش را عوض کند؟
عربستان طی سالهای گذشته میلیاردها دلار برای کاهش وابستگی صادرات نفت خود به تنگه هرمز سرمایهگذاری کرده است. خط لوله شرق به غرب و پایانه ینبع در ساحل دریای سرخ بخشی از همین زیرساخت است.
در جریان بحران اخیر، بخشی از نفت عربستان از مسیرهای خارج از هرمز عبور کرد و زمانی که در مسیر دریای سرخ نیز اختلال ایجاد شد، دوباره پایانههای شرقی و مسیر هرمز در مدار صادرات قرار گرفتند.
این جابهجایی یک نکته مهم را نشان میدهد: عربستان لزوماً به دنبال حذف هرمز نیست؛ هدف اصلی، کاهش وابستگی مطلق به هرمز است.
این تفاوت بسیار مهم است.
کشوری که سه مسیر صادراتی دارد، ممکن است در زمان بحران هزینه بیشتری پرداخت کند، اما همچنان میتواند نفت خود را به بازار برساند. در مقابل، کشوری که تنها به یک مسیر متکی باشد، حتی اگر آن مسیر در شرایط عادی بسیار ارزان و مطمئن باشد، در زمان بحران با جهش هزینه و ریسک مواجه میشود.
عراق هم به دنبال مسیرهای بیشتر است
عراق نیز سالهاست تلاش میکند وابستگی صادرات نفت خود به جنوب و تنگه هرمز را کاهش دهد. احیای مسیر کرکوک به جیهان و تلاش برای توسعه مسیرهای صادراتی جدید در همین چارچوب قابل بررسی است.
البته ظرفیت این مسیرها با حجم صادرات عراق از جنوب قابل مقایسه نیست، اما اهمیت آنها در زمان بحران مشخص میشود.
در واقع، عراق هم مانند عربستان به دنبال یک اصل ساده است:
صادرات نفت نباید به یک مسیر واحد وابسته باشد.
این اصل در بازار انرژی اهمیت زیادی دارد؛ زیرا در شرایط بحرانی، داشتن مسیر جایگزین بیش از ظرفیت اسمی تولید اهمیت پیدا میکند.
ایران هم بیکار ننشسته است
ایران نیز از سالها قبل تلاش کرده وابستگی صادرات نفت به تنگه هرمز را کاهش دهد.
خط لوله گوره ـ جاسک مهمترین نمونه این سیاست است؛ پروژهای که با هدف انتقال نفت از مناطق نفتخیز جنوب به ساحل دریای عمان و صادرات بدون عبور از تنگه هرمز طراحی شد.
ظرفیت این خط لوله حدود یک میلیون بشکه در روز اعلام شده است و در مرحله نخست نیز امکان انتقال و صادرات بخشی از نفت ایران از جاسک فراهم شد.
بنابراین نمیتوان گفت ایران برای کاهش آسیبپذیری صادرات نفت خود هیچ اقدامی نکرده است.
اما مسئله اینجاست که «داشتن مسیر جایگزین» با «داشتن یک مسیر جایگزین کاملاً عملیاتی و اقتصادی» تفاوت دارد.
صادرات نفت فقط یک خط لوله نیست.
برای اینکه نفت از یک مسیر جایگزین به بازار برسد، پایانه صادراتی، مخازن ذخیره، اسکله، نفتکش، بیمه، مشتری و سازوکار دریافت پول نیز باید در کنار یکدیگر فعال باشند.
در شرایط تحریم، این زنجیره پیچیدهتر هم میشود.
چرا نفت ایران با نفت عربستان یکی نیست؟
نفت عربستان در شرایط عادی با مجموعهای از محدودیتهای تجاری و تحریمی که نفت ایران با آن مواجه است، روبهرو نیست.
ایران علاوه بر ریسک امنیتی منطقه، باید هزینه تحریم، حملونقل، بیمه، تخفیف فروش، انتقال پول و محدودیت دسترسی به برخی بازارها را نیز در محاسبات صادرات خود لحاظ کند.
به همین دلیل، وقتی نفتکشهای عربستان یا عراق از هرمز عبور میکنند، نمیتوان نتیجه گرفت که شرایط برای نفت ایران نیز دقیقاً مشابه است.
ممکن است مسیر دریایی باز باشد، اما امکان صادرات نفت ایران همچنان محدود باشد.
ممکن است نفتکش در هرمز تردد کند، اما شرکت بیمه یا مالک کشتی برای حمل نفت ایران حاضر به پذیرش همان سطح ریسک نباشد.
ممکن است قیمت جهانی نفت افزایش پیدا کند، اما بخشی از این افزایش به دلیل تخفیف، هزینه حمل یا سایر هزینههای تحریم به درآمد واقعی ایران منتقل نشود.
این همان حلقه مفقوده در بسیاری از تحلیلهای بازار نفت است.
نفت ۱۰۰ دلاری چقدر برای ایران اهمیت دارد؟
افزایش قیمت نفت در ظاهر باید برای کشورهای صادرکننده خبر خوبی باشد. اما در مورد ایران، باید یک سؤال دیگر نیز پرسید:
ایران در قیمت بالاتر نفت، چه مقدار نفت میتواند بفروشد؟
اگر قیمت نفت از ۹۰ دلار به ۱۰۰ دلار برسد اما حجم صادرات کاهش پیدا کند، افزایش درآمد الزاماً به اندازه افزایش قیمت نخواهد بود.
از سوی دیگر، اگر ریسک منطقهای باعث افزایش هزینه حمل و بیمه شود، بخشی از سود ناشی از افزایش قیمت جهانی نفت نیز از بین میرود.
بنابراین برای اقتصاد ایران، سه عدد باید از یکدیگر تفکیک شوند:
قیمت جهانی نفت؛ قیمت فروش نفت ایران؛ و درآمد قابل وصول ایران.
این سه عدد همیشه با یکدیگر حرکت نمیکنند.
مسئله فقط هرمز نیست؛ بابالمندب هم وارد بازی شده است
در بحران اخیر یک اتفاق دیگر نیز اهمیت پیدا کرده است.
بازار نفت دیگر فقط با ریسک تنگه هرمز مواجه نیست. دریای سرخ و بابالمندب نیز به بخشی از معادله امنیت انرژی تبدیل شدهاند.
حملات یمن به اهداف و زیرساختهای مرتبط با صادرات نفت منطقه، باعث شده حتی مسیرهای جایگزین هرمز نیز خودشان با ریسک مواجه باشند.
به همین دلیل است که بازار نفت در برابر هر خبر امنیتی منطقه واکنش نشان میدهد.
در چنین بازاری، قیمت نفت تنها کمبود واقعی عرضه را قیمتگذاری نمیکند؛ بلکه احتمال اختلال در عرضه آینده را نیز در قیمت خود لحاظ میکند.
قدرت ژئوپلیتیکی با درآمد نفتی یکی نیست
شاید مهمترین نکته ماجرا همین باشد.
ایران به دلیل موقعیت جغرافیایی خود در کنار تنگه هرمز، یک موقعیت ویژه در معادلات انرژی جهان دارد. اما این موقعیت به خودی خود درآمد ایجاد نمیکند.
قدرت ژئوپلیتیکی زمانی به قدرت اقتصادی تبدیل میشود که در کنار آن ظرفیت صادرات، زیرساخت، ناوگان، بازار فروش و امکان انتقال درآمد نیز وجود داشته باشد.
اگر هرمز بسته شود و قیمت نفت بالا برود، ایران از نظر ژئوپلیتیکی اهمیت بیشتری پیدا میکند؛ اما اگر همزمان صادرات نفت ایران نیز مختل شود، درآمد نفتی کشور لزوماً به همان اندازه افزایش پیدا نمیکند.
در واقع ممکن است ارزش نفت در بازار بالا برود، اما مقدار نفتی که ایران میتواند به فروش برساند کاهش پیدا کند.
این همان تناقضی است که باید در تحلیل وضعیت امروز بازار نفت ایران دیده شود.
سؤال مهمتر: ایران برای روزی که هرمز دیگر تنها مسیر نباشد چه کرده است؟
کشورهای منطقه در سالهای گذشته دقیقاً روی همین مسئله کار کردهاند.
عربستان مسیر شرق به غرب را توسعه داده، امارات مسیر انتقال نفت خود به فجیره را ایجاد کرده و عراق به دنبال فعال نگه داشتن مسیرهای شمالی است.
ایران نیز گوره ـ جاسک را ایجاد کرده است.
اما تفاوت در این است که برای ایران، مسیر جایگزین فقط یک پروژه عمرانی نیست؛ بخشی از امنیت اقتصادی کشور است.
هرچه این مسیر با ظرفیت واقعی بالاتر، پایانه مجهزتر، ناوگان مطمئنتر و مشتریان متنوعتر فعالیت کند، وابستگی صادرات نفت ایران به هرمز کمتر خواهد شد.
و این اتفاق، اتفاقاً اهمیت هرمز را برای ایران کاهش نمیدهد؛ بلکه آن را افزایش میدهد.
زیرا در آن صورت، هرمز از یک «مسیر اجباری» به یک «گزینه صادراتی» تبدیل میشود.
هشدار از یک عدد ۱۰.۵ میلیون بشکهای
بازگشت صادرات نفت از هرمز به حدود ۱۰.۵ تا ۱۱ میلیون بشکه در روز، در ظاهر خبر از آرامتر شدن بازار میدهد.
اما از زاویه ایران، این عدد یک سؤال جدیتر ایجاد میکند:
در شرایطی که نفت عربستان و عراق دوباره از این مسیر عبور میکند، سهم نفت ایران چرا محدود است؟
پاسخ را نمیتوان تنها در وضعیت امنیتی تنگه جستوجو کرد.
بخشی از پاسخ به ساختار صادرات نفت ایران، تحریمها، مسیرهای جایگزین، هزینههای حمل، ناوگان نفتکش، بازارهای مقصد و امکان بازگرداندن درآمد نفتی مربوط است.
به همین دلیل، اگر قرار باشد از بحران اخیر یک درس اقتصادی برای ایران گرفته شود، این درس فقط «اهمیت هرمز» نیست.
درس اصلی این است که در اقتصاد نفت، داشتن نفت کافی نیست؛ داشتن مسیرهای متعدد برای فروش نفت نیز کافی نیست؛ آنچه اهمیت دارد توانایی استمرار صادرات در شرایط بحران است.
هرمز همچنان یکی از مهمترین اهرمهای ژئوپلیتیکی ایران باقی مانده است، اما نباید تنها اهرم صادراتی کشور باشد.
اگر نفت ایران بتواند در زمان باز بودن هرمز از این مسیر استفاده کند و در زمان اختلال نیز از مسیرهای دیگر به بازار برسد، آنگاه موقعیت جغرافیایی ایران به یک مزیت اقتصادی واقعی تبدیل خواهد شد.
اما اگر باز بودن هرمز برای دیگران به معنای بازگشت سریع صادرات باشد و برای ایران همچنان با محدودیتهای متعدد همراه بماند، آنوقت مسئله دیگر فقط «باز یا بسته بودن تنگه» نیست.
مسئله، فاصله میان قدرت ژئوپلیتیکی ایران و سهم واقعی ایران از اقتصاد نفت منطقه است.
و این فاصله، شاید مهمترین چیزی باشد که در هیاهوی خبرهای مربوط به تنگه هرمز نباید از نظر دور بماند.
بیشتر بخوانید: